Bagi Anda yang berdomisili atau berkedudukan di Nusa Tenggara Timur, bencana gempa bumi yang melanda wilayah ini sejak pertengahan Agustus 2026 tentu membawa dampak yang tidak ringan, termasuk pada kemampuan memenuhi kewajiban administrasi perpajakan tepat waktu. Merespons kondisi tersebut, Direktorat Jenderal Pajak (DJP) mengeluarkan kebijakan relaksasi khusus yang meringankan beban administratif Wajib Pajak di NTT. Berikut penjelasan lengkap mengenai kebijakan ini agar Anda dapat memanfaatkannya dengan tepat.
Dasar Hukum dan Latar Belakang Kebijakan
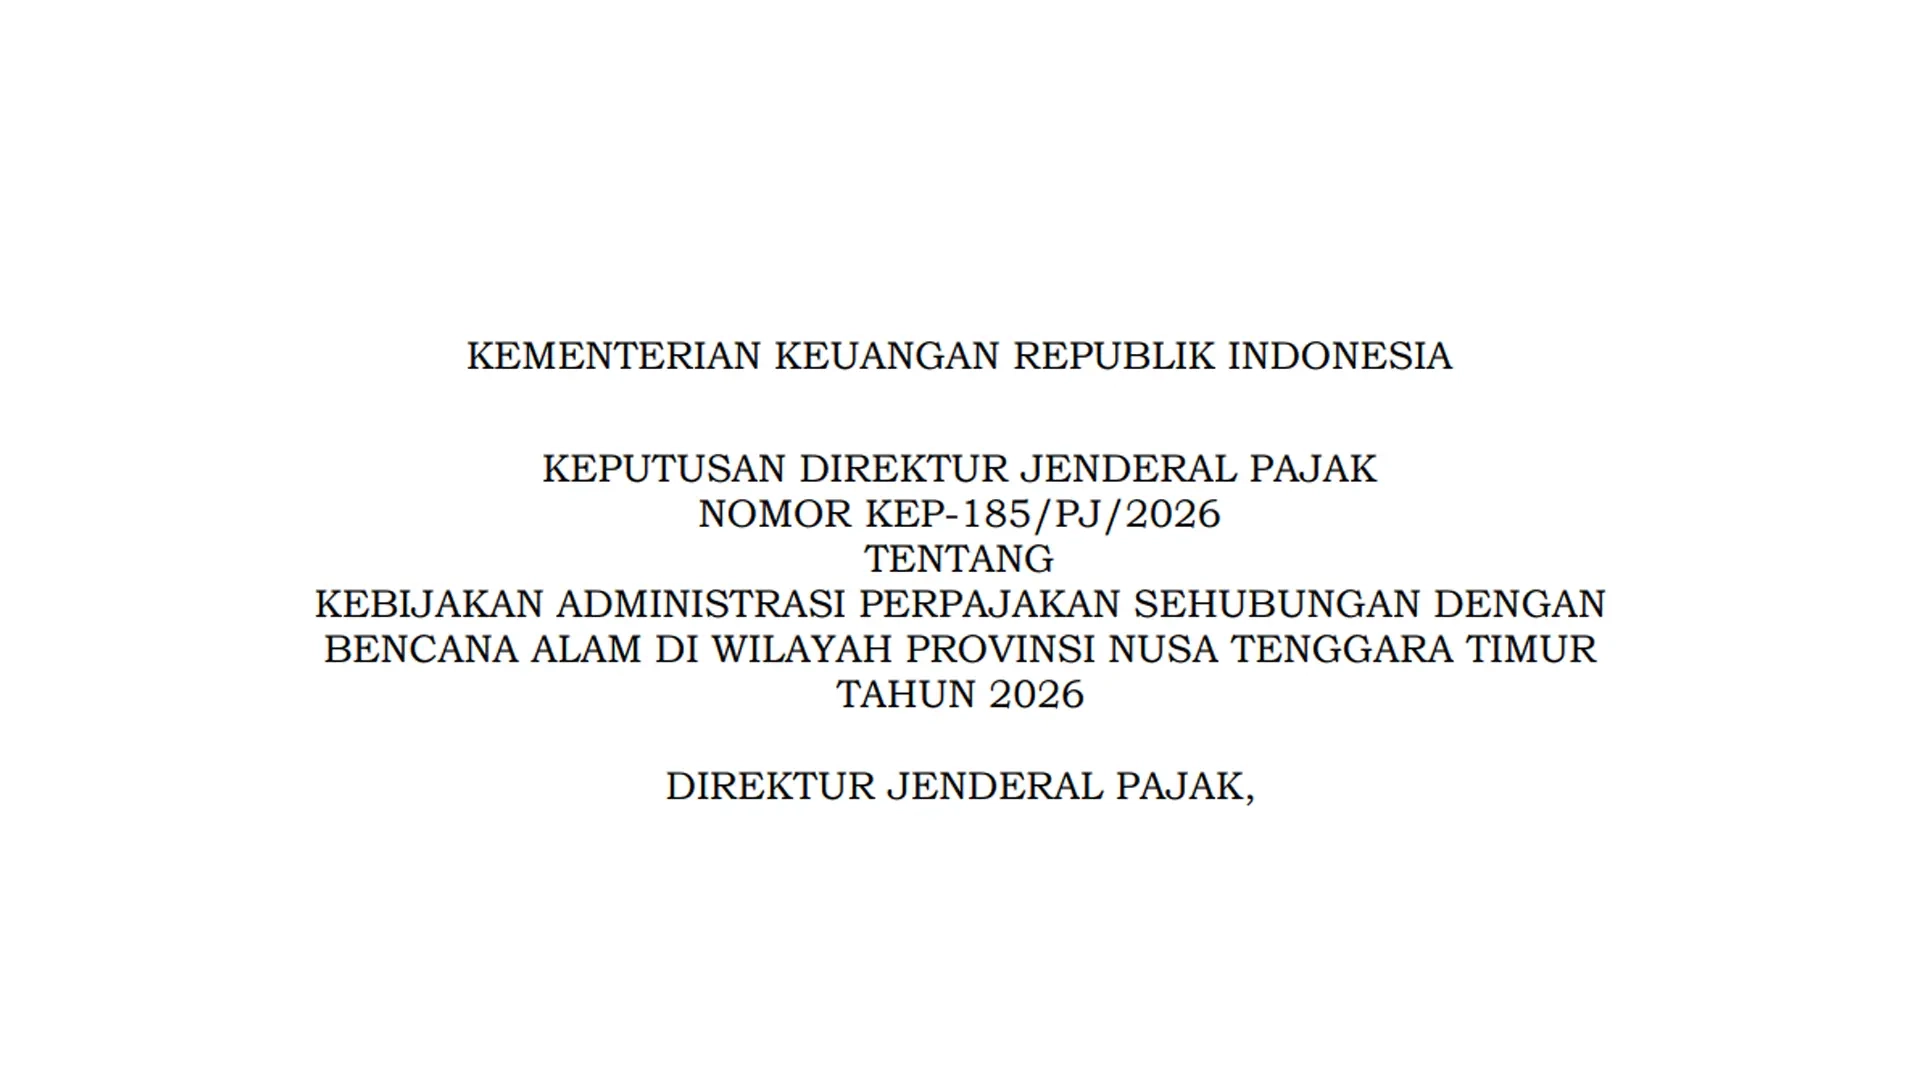
Relaksasi ini tertuang dalam Keputusan Direktur Jenderal Pajak Nomor KEP-185/PJ/2026 tentang Kebijakan Administrasi Perpajakan Sehubungan dengan Bencana Alam di Wilayah Provinsi Nusa Tenggara Timur Tahun 2026. Keputusan ini ditandatangani oleh Direktur Jenderal Pajak Bimo Wijayanto pada 2 September 2026.
Kebijakan ini lahir menyusul penetapan status tanggap darurat bencana oleh Gubernur NTT untuk periode 15–28 Agustus 2026, sehubungan dengan rangkaian gempa bumi yang terjadi sejak 15 Agustus 2026. Menindaklanjuti kondisi tersebut, DJP menetapkan bencana ini sebagai keadaan kahar atau force majeure, yang menjadi dasar pemberian sejumlah kemudahan administrasi perpajakan.
Siapa yang Berhak Mendapatkan Relaksasi
Perlu Anda catat, relaksasi ini tidak hanya diperuntukkan bagi Wajib Pajak yang secara langsung terdampak bencana. Seluruh Wajib Pajak yang bertempat tinggal atau berkedudukan di wilayah Provinsi NTT berhak menerima kelonggaran ini, baik yang terdampak maupun tidak terdampak secara langsung oleh gempa bumi.
Sanksi Administratif yang Dihapuskan
Melalui KEP-185/PJ/2026, DJP menghapuskan sanksi administratif atas empat jenis keterlambatan berikut:
- Penyampaian SPT Masa yang memiliki tenggat waktu pada 20 Agustus 2026 sampai dengan 20 September 2026;
- Penyampaian SPT Tahunan yang jatuh tempo pada 31 Agustus 2026;
- Pembayaran dan/atau penyetoran pajak, termasuk pelunasan utang pajak, yang jatuh tempo pada 15 Agustus 2026 sampai dengan 15 September 2026; dan
- Penerbitan faktur pajak atas penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) yang terutang PPN dan/atau PPnBM untuk masa pajak Juli 2026 dan Agustus 2026.
Cara penghapusan sanksi dilakukan dengan tidak menerbitkan Surat Tagihan Pajak (STP) maupun STP PBB atas keterlambatan-keterlambatan tersebut. Apabila STP terlanjur terbit, kepala kantor wilayah DJP akan membatalkan sanksi tersebut secara jabatan, tanpa Anda perlu mengajukan permohonan.
Batas Waktu Baru: 30 September 2026
Seluruh kewajiban yang mendapat relaksasi di atas — penyampaian SPT, pembayaran atau penyetoran pajak, hingga penerbitan faktur pajak — kini memiliki tenggat waktu baru, yaitu paling lambat 30 September 2026. Dengan kata lain, Anda tetap dapat memenuhi kewajiban tersebut tanpa dikenai sanksi keterlambatan, asalkan diselesaikan sebelum batas waktu tersebut berakhir.
Sebagai gambaran ringkas, berikut rekap masa berlaku relaksasi:
| Jenis Kewajiban | Periode Jatuh Tempo Asli | Batas Waktu Baru |
|---|---|---|
| SPT Masa | 20 Agustus – 20 September 2026 | 30 September 2026 |
| SPT Tahunan | 31 Agustus 2026 | 30 September 2026 |
| Pembayaran/penyetoran pajak | 15 Agustus – 15 September 2026 | 30 September 2026 |
| Penerbitan faktur pajak (PPN/PPnBM) | Masa pajak Juli–Agustus 2026 | 30 September 2026 |
DJP juga menegaskan bahwa keterlambatan penyampaian SPT dalam periode ini tidak akan dijadikan dasar untuk mencabut status penetapan Wajib Pajak kriteria tertentu, maupun dasar penolakan permohonan penetapan status tersebut.
Perpanjangan Waktu Pengajuan Keberatan dan Permohonan Lain
Selain relaksasi sanksi di atas, KEP-185/PJ/2026 juga memperpanjang batas waktu pengajuan keberatan serta sejumlah permohonan administrasi lain yang semula jatuh tempo antara 15 Agustus 2026 hingga 29 September 2026. Seluruh tenggat tersebut kini diperpanjang menjadi 30 September 2026. Permohonan yang termasuk dalam perpanjangan ini meliputi:
- Pengajuan keberatan;
- Permohonan pengurangan atau penghapusan sanksi administratif yang kedua;
- Permohonan pengurangan atau pembatalan yang kedua atas Surat Ketetapan Pajak (SKP) yang tidak benar, STP yang tidak benar, surat pemberitahuan pajak terutang yang tidak benar, atau SKP PBB yang tidak benar;
- Permohonan pembatalan STP PBB yang tidak benar untuk kedua kalinya; dan/atau
- Permohonan pengurangan PBB.
Yang Perlu Anda Ingat
Penting untuk dipahami bahwa kebijakan ini hanya menghapuskan sanksi administratif berupa denda atau bunga akibat keterlambatan. Kewajiban pokok perpajakan Anda, seperti pajak yang masih terutang, tetap harus dilunasi. Relaksasi ini semata-mata memberi ruang waktu tambahan agar Anda tidak dibebani sanksi selama masa pemulihan pascabencana.
Bagi Anda yang berada di NTT, manfaatkan tenggat waktu hingga 30 September 2026 ini untuk menuntaskan kewajiban SPT, pembayaran pajak, maupun penerbitan faktur pajak yang tertunda akibat kondisi bencana. Jika situasi Anda cukup spesifik, misalnya terkait STP yang sudah terlanjur terbit, status Wajib Pajak kriteria tertentu, atau pengajuan keberatan yang sedang berjalan, tidak ada salahnya berkonsultasi dengan konsultan pajak terpercaya agar penerapan relaksasi ini berjalan sesuai ketentuan dan hak Anda sebagai Wajib Pajak terpenuhi secara optimal.