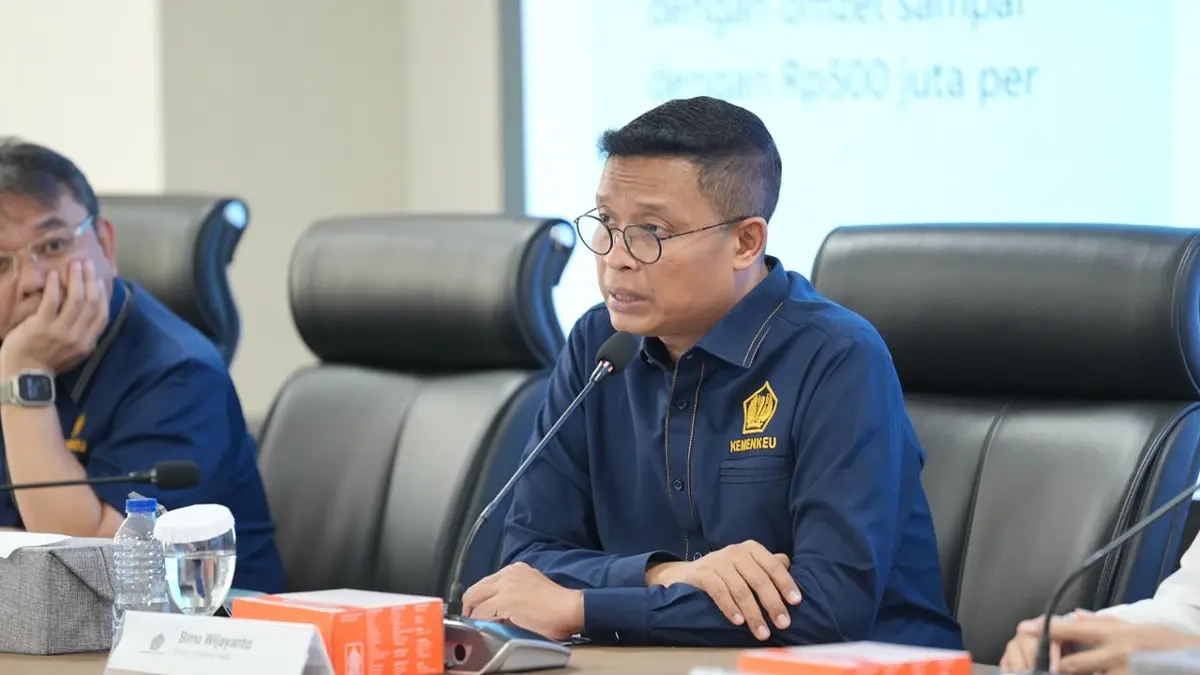
Jika Anda mendengar kabar tentang fasilitas pengurangan atau penghapusan sanksi pajak dalam PMK 71/2026, penting untuk memahami batasannya sejak awal. Banyak yang keliru mengira kebijakan ini sama dengan program pemutihan pajak yang menghapus seluruh beban utang. Kenyataannya, Direktorat Jenderal Pajak (DJP) sudah meluruskan persepsi tersebut secara resmi. Bagi Anda yang memiliki tunggakan pajak dan berencana mengajukan permohonan keringanan sanksi, memahami mekanisme sebenarnya akan membantu Anda menyusun strategi pelunasan yang tepat.
Penegasan DJP: Bukan Pemutihan Pajak
Dirjen Pajak Bimo Wijayanto secara terbuka menyampaikan bahwa fasilitas pengurangan maupun penghapusan sanksi administratif yang diatur dalam PMK 71/2026 tidak dapat disamakan dengan kebijakan pemutihan pajak. Fasilitas ini hanya akan diberikan kepada wajib pajak yang benar-benar memenuhi syarat dan ketentuan yang telah ditetapkan. Dengan kata lain, keringanan tersebut bersifat selektif, bukan pengampunan menyeluruh atas seluruh tunggakan.
Yang paling penting untuk Anda catat, penyempurnaan aturan ini tidak menghilangkan kewajiban Anda untuk melunasi pokok utang pajak. Sanksi administratif boleh saja dikurangi atau dihapuskan, tetapi pokok pajak yang terutang tetap harus dibayar penuh. Inilah inti dari penegasan DJP tersebut.
Apa Itu PMK 71/2026?
PMK 71/2026 merupakan beleid yang menyempurnakan tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan. Aturan ini mengubah PMK 118/2024 dan mulai berlaku efektif sejak 2 Oktober 2026. Salah satu poin perubahan paling signifikan terletak pada cara DJP memperlakukan pembayaran yang dilakukan wajib pajak atas utang pajaknya.
Sebelumnya, setiap pembayaran yang Anda lakukan atas suatu utang pajak akan diperhitungkan secara proporsional, yakni dibagi antara pokok pajak dan sanksi administratif sekaligus. Melalui PMK 71/2026, mekanisme tersebut diubah total: pembayaran yang Anda setorkan akan diperhitungkan terlebih dahulu untuk melunasi pokok utang pajak, bukan dibagi proporsional dengan sanksinya.
Syarat Mengajukan Pengurangan Sanksi
Konsekuensi dari perubahan mekanisme pembayaran ini cukup krusial bagi Anda yang ingin memanfaatkan fasilitas pengurangan sanksi. Berdasarkan PMK 71/2026, wajib pajak diwajibkan melunasi pokok pajak terutang terlebih dahulu sebagai salah satu syarat sebelum dapat mengajukan permohonan pengurangan atau penghapusan sanksi maupun denda pajak. Ketentuan ini juga berlaku untuk Pajak Bumi dan Bangunan sektor Perkebunan, Perhutanan, dan Pertambangan (PBB-P5L).
Dengan pendekatan ini, DJP ingin memastikan setiap pembayaran yang Anda lakukan langsung mengurangi pokok utang, sehingga Anda memiliki kesempatan nyata untuk menuntaskan kewajiban utama sekaligus memanfaatkan keringanan sanksi sesuai aturan yang berlaku.
Ilustrasi Perhitungan Sederhana
Agar lebih mudah dipahami, berikut contoh kasus yang disampaikan DJP. Misalkan Kantor Pelayanan Pajak Pratama X menerbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) senilai Rp140 juta atas nama Tuan A, dengan rincian sebagai berikut.
| Komponen | Nilai |
|---|---|
| Pokok pajak | Rp100 juta |
| Sanksi administratif | Rp40 juta |
| Total SKPKB | Rp140 juta |
Pada 1 Februari 2026, Tuan A membayar Rp100 juta atas SKPKB tersebut. Dua hari berselang, pada 3 Februari 2026, ia mengajukan permohonan pengurangan atau penghapusan sanksi administratif. Berdasarkan mekanisme baru dalam PMK 71/2026, pembayaran Rp100 juta yang disetorkan lebih dulu tersebut sepenuhnya diperhitungkan sebagai pelunasan pokok pajak dalam SKPKB.
Hasilnya, pokok pajak Tuan A sudah lunas sepenuhnya, dan sanksi administratif yang masih tersisa untuk diajukan pengurangan atau penghapusan adalah Rp40 juta. Dengan skema ini, Tuan A punya posisi yang lebih jelas saat mengajukan permohonan karena pokok pajaknya sudah terselesaikan lebih dulu.
Tujuan di Balik Perubahan Ini
Bimo menjelaskan bahwa penyempurnaan kebijakan ini diharapkan dapat mempercepat pelunasan pokok utang pajak yang selama ini masih menumpuk atau tertunda. Selain itu, aturan baru ini juga dimaksudkan untuk memperkuat kepatuhan sukarela dari wajib pajak secara keseluruhan.
Tidak kalah penting, DJP berharap kebijakan ini turut menjaga ketahanan arus kas (cash flow resilience) wajib pajak, terutama bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Dengan mekanisme pembayaran yang lebih berpihak pada pelunasan pokok terlebih dahulu, pelaku UMKM memiliki ruang yang lebih baik untuk menjaga keberlangsungan dan perkembangan usahanya di tengah kewajiban perpajakan yang harus dipenuhi.
Yang Perlu Anda Lakukan
Bila Anda memiliki tunggakan pajak dan berniat memanfaatkan fasilitas pengurangan sanksi dalam PMK 71/2026, ada beberapa hal yang perlu Anda perhatikan:
- Pastikan Anda memahami bahwa pokok pajak tetap wajib dilunasi terlebih dahulu sebelum permohonan pengurangan sanksi dapat diajukan.
- Hitung dengan cermat porsi pokok dan sanksi dalam surat ketetapan pajak Anda, karena pembayaran kini otomatis diarahkan untuk melunasi pokok lebih dulu.
- Siapkan dokumen dan bukti pembayaran secara rapi agar proses permohonan pengurangan atau penghapusan sanksi berjalan lancar.
- Perhatikan ketentuan khusus bila Anda memiliki objek PBB-P5L, karena syarat pelunasan pokok juga berlaku untuk jenis pajak ini.
Karena setiap kasus memiliki rincian ketetapan pajak dan riwayat pembayaran yang berbeda-beda, ada baiknya Anda berkonsultasi lebih lanjut dengan konsultan pajak sebelum mengajukan permohonan. Dengan pendampingan yang tepat, Anda bisa memastikan perhitungan pokok dan sanksi sudah sesuai aturan, sekaligus memaksimalkan peluang memperoleh keringanan sanksi administratif secara sah dan tepat waktu.